8月28日,央行和金融监管总局联合发文,个人房贷最长期限从30年拉到40年。
1999年以来的头一遭,时隔27年动了这个"天花板"。
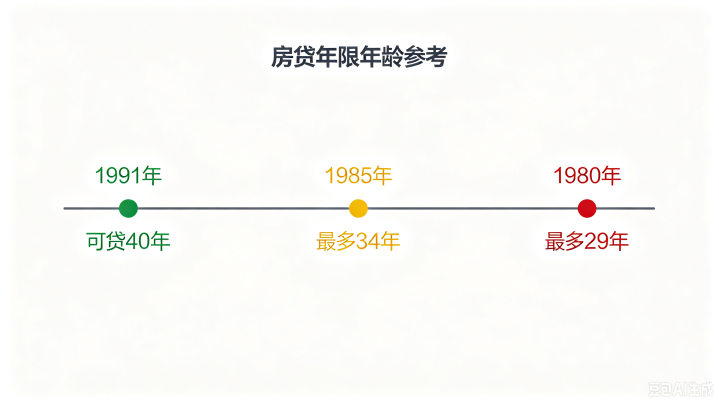
文件出来那天,朋友圈里一片叫好。月供能降了,压力能缓了,年轻人买房的门槛低了。可落地不到一周,画风就变了。多家银行开始执行,但门口多了一道隐形门槛:借款人年龄加贷款期限不超过75岁。建行、交行都是这个标准。想贷满40年?放款时不能超过35岁。换算下来,1991年以前出生的,全部出局。
也就是说,全部80后,不管你收入多稳、征信多好,跟这个40年房贷没半毛钱关系。
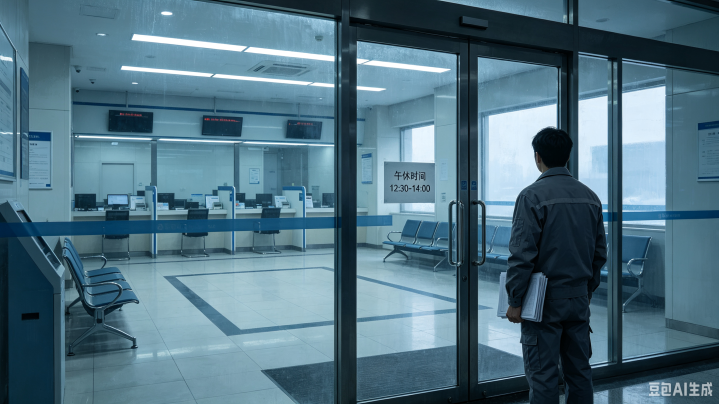
差不多同一时间,建设银行恩施分行发了另一则公告——网点中午关窗一个半小时,12:30到14:00人工柜台全停。柜员终于能吃口踏实饭了。这事儿直接冲上热搜第一,全网吵了1917分钟。评论区分成两拨:柜员说"以前下午两点才吃上饭,现在总算喘口气";打工人急了——"我上班你上班,我午休你也午休,我什么时候来办业务?"
人民日报也发了声,说关键在于"不能搞一刀切"。
两件事搁一块儿,你品——房贷延期了,最需要减负的中年人被年龄卡住了;银行午休了,唯一中午有空办事的人被关在了门外。新政一波接一波,温柔到底落谁身上了?
40年房贷:红利是真的,门槛也是真的
先把政策本身说清楚。央行文件写的是"最长不超过40年",由购房人和银行协商确定,文件里没提年龄限制。这条线是银行自己画的。
银行画这条线有它的道理。贷40年,意味着还款周期拉到2066年。一个45岁的人贷到85岁,银行心里没底,可以理解。但现实比道理复杂。
各大行尺度还不一样。工行和农行松一点,年龄加期限不超过80——想贷满40年,得40岁以下。建行和交行紧,75岁封顶——35岁以下才有资格。广州有银行更宽,放到85,45岁以下就行。但不管哪条线,80后都卡在边缘或者直接出局。
以1985年出生的人算,今年41岁。按75岁封顶,最多贷34年。按80岁封顶,最多贷39年。离40年总差那么一口气。要是1980年出生的,今年46岁,75岁封顶下最多贷29年——比原来的30年上限还短。新政对你来说不是红利,是寂寞。
还有个容易被忽略的点:存量房贷不会自动顺延。你原来贷了30年,不会一夜之间变成40年。想延长得自己申请,银行审你的还款来源、后续安排。建行的口径是,延长期限不超过原贷款的一半,合计不超过40年。工行更直白——老客户30年转40年的政策"还没出来"。
所以真正能吃到满额40年红利的,是1991年以后出生、新购房、走新审批流程的那批人。80后呢?你要么接受更短的贷款年限、更高的月供,要么找个年轻亲属做共借人来凑条件。
有意思的是,银行个人房贷余额一直在缩。截至2026年6月末,6家国有行个人房贷余额比上年末少了5100亿,9家A股上市股份行合计也少了一千多亿。想贷款买房的人本身在减少。拉长期限能不能把需求拉回来,得打个问号。
银行午休:谁都委屈,谁都有理
再看午休这事儿。
建行恩施分行公告写得明白:上午9点到12点半,下午2点到5点对外营业。中间一个半小时人工柜台暂停,线上渠道照常。
柜员这边是真苦。早七点半到岗开晨会,清钞箱、做准备;晚上六点以后轧账、清点、送库,准时下班都算运气好。午饭从来不是"休息",是趁叫号间隙扒拉几口冷饭。有柜员说"一顿饭分三次吃完是常态"。
这次统一午休的直接诱因,是审计署2025年度报告点名批评了金融行业的"内卷式竞争"——部分银行通过盲目比拼网点营业时长来提升服务指标,实际加重了员工负担。以前中午轮班吃饭那套,表面看窗口没关,柜员在极度疲惫下硬撑,服务质量好不到哪去。员工是人,不是机器。
但客户的难处同样实打实。上班族能跑银行的时间窗口极其有限。早九点刚打卡,晚六点还没下班,唯一能挤出来的就是中午那一个来小时。办个卡、打流水、激活社保卡,很多业务自助机处理不了,必须走人工。银行中午把窗口一关,这群人怎么办?
更让人揪心的是老年人。智能设备对他们就是一堵墙,数字化越往前跑,这部分人的需求越容易被忽略。
所以这不是"员工该不该午休"的问题——谁都知道该休。问题是银行关窗口的时候,有没有替那些没得选的人多想一步。用"员工要休息"一个理由把窗口全掐了,本质上是拿管理便利置换了客户的办事便利。
有意思的是,有银行走了完全相反的路。工行重庆分行提升了周末和节假日网点开门率,重点覆盖居民区和商圈。平安银行重庆分行在商圈支行推行"上午11点到晚8点"的错峰营业。兴业银行和招行部分网点把营业时间拉到"早八晚七"。
一边在缩,一边在拉。到底谁对?可能都对,也可能都不够。关键看服务的人是谁。
两件事连起来看
房贷延期和银行午休,看起来八竿子打不着,底层逻辑是一样的:制度在调整,规则在变化,但变化的方向有没有对准真正需要的人?
40年房贷本意是降低月供门槛,让更多人买得起房。可执行层面,年龄红线把最大的刚需群体——80后——挡在了门外。这群人36到46岁,上有老下有小,房贷压力最重,最需要拉长还款周期喘口气。红利来了,他们没资格。
银行午休本意是给一线员工减负,出发点没问题。但减负的方式是关窗口,直接影响了另一群同样辛苦的打工人。两群人都不是懒,都只是在各自的生存夹缝里挣扎。把他们推到对立面,不是他们的问题,是设计的问题。
好在人民日报点了一句关键:线下服务要差异化施策,不能一刀切;线上也要做得更简单更友好。排班灵活一些,配套周到一个,让来办事的人少奔波,让在岗的员工多安心。
这话放在房贷上也成立。降低月供门槛方向是对的,但执行层面如果能多考虑存量客户、中年群体的实际处境,而不是只把红利留给最年轻的入局者,这波"利好"才算名副其实。
说到底
任何政策的温度,不取决于文件写得多漂亮,而取决于落到普通人身上时,是暖的还是凉的。
40年房贷是个好政策。但对一个41岁的80后来说,它跟自己没半毛钱关系。银行午休是个合理诉求。但对一个中午请假跑来办业务的打工人来说,它就是一扇关上的门。
不是政策不好,是好的政策还没好到够得着每一个需要它的人。
这才是两件事一起上热搜的真正原因——不是大家在抱怨,是大家在等:等政策再往前走一步,走到自己跟前。
诚利和提示:文章来自网络,不代表本站观点。